
労働者派遣事業収支決算書の作り方|様式第12号の確認手順【2026年版】
入力は、AIエージェントに。面談と開拓に、もっと時間を。
履歴書・職務経歴書・求人票から、AIが必要な情報を読み取り、登録をサポート。
 派遣HUB
労働者派遣事業収支決算書の作り方|様式第12号の確認手順【2026年版】
労働者派遣事業収支決算書は、決算手続を終えた会計資料と事業所情報を照合し、様式第12号の確認項目へ対応させて作成します。数値を先に転記するのではなく、どの資料からどの区分を確認するか、作成者と検算者をどう分けるかを決めてから進めると、提出前の差戻しを減らせます。提出時には必ず現行の様式・案内を確認してください。
収支決算書と様式第12号の基本
労働者派遣事業収支決算書の定義
労働者派遣法第23条第1項は、派遣元事業主が事業所ごとの事業報告書と労働者派遣事業収支決算書を作成し、提出することを定めています。収支決算書は年次の会計資料をそのまま貼り付ける書類ではなく、派遣事業に関する内容を所定の様式で確認するためのものです。
作業を始める前に、対象事業年度、対象事業所、会計資料の確定状況、作成担当、検算担当を管理表に書き出します。途中で対象範囲が変わると、表の合計が合っていても提出単位を誤るおそれがあるためです。
様式第11号・第12号・第12号の2を分ける早見表
様式第11号は事業報告書、様式第12号は労働者派遣事業収支決算書、様式第12号の2は関係派遣先派遣割合報告書として、それぞれ役割が異なります。同じ年次作業の時期に準備することがあっても、目的、確認元、提出期限を同じ欄で扱わないようにします。
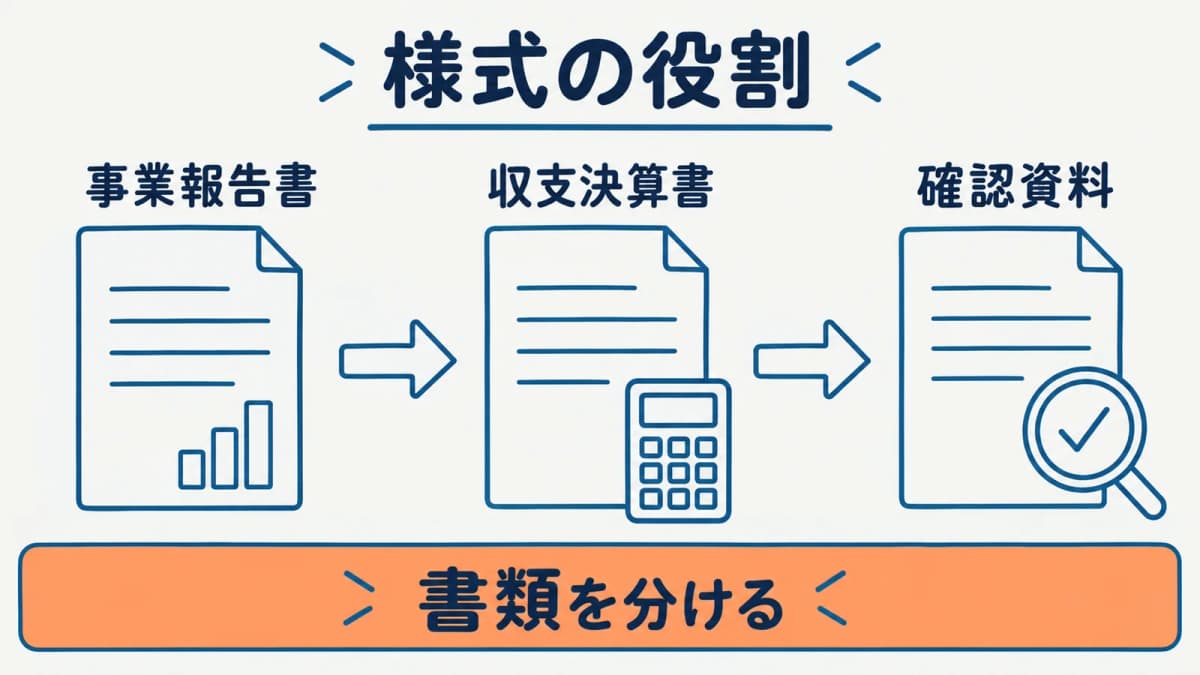
事業報告書の情報が必要な場面でも、収支決算書の数値を事業報告書の代わりに使うことはできません。様式名、対象期間、事業所、作成担当を表の先頭で固定し、取り違えを防ぎます。
会計元資料から作成する手順
決算手続済みの資料と事業所情報を揃える
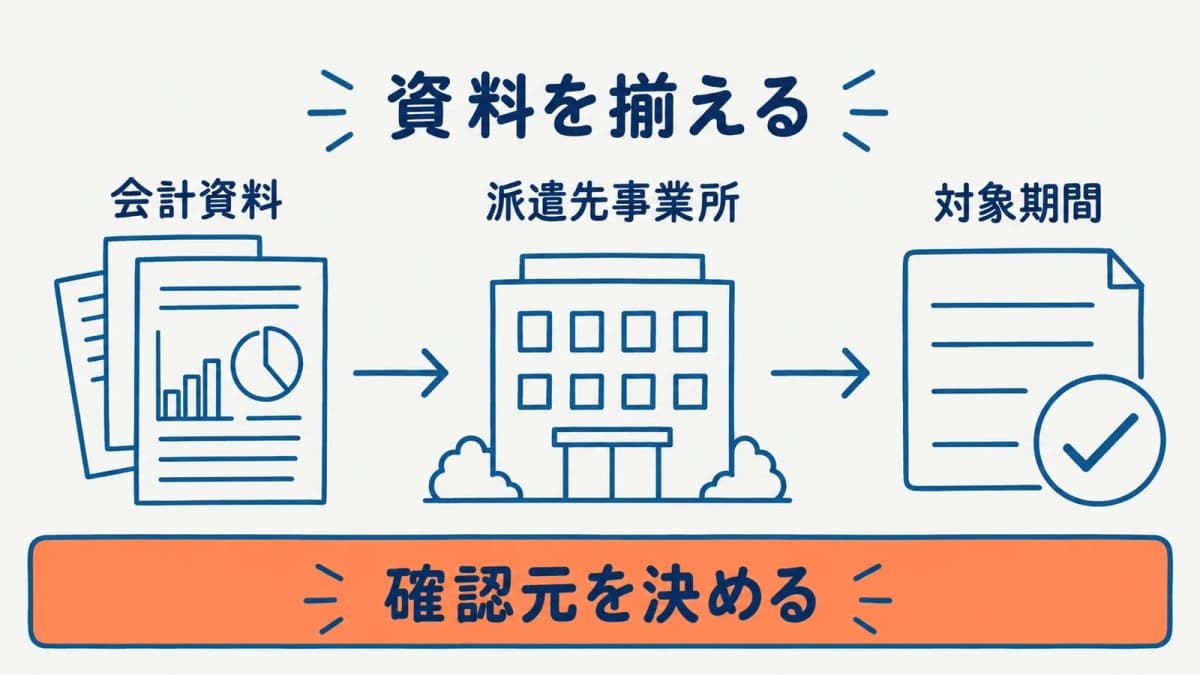
最初に、決算手続が済んだ会計資料、対象事業所の情報、前年の提出控え、現行様式を揃えます。未確定の数字を含む資料で作成を始めると、確定後の差替え範囲が見えなくなります。会計担当から受け取った資料については、対象期間と事業所の区分を確認してから作業表へ載せます。
派遣先事業所や派遣契約の情報は、会計数字を決める資料ではありません。一方で、派遣事業分を確認する補助として、対象期間の契約や請求書を照合する場面があります。会計元資料と照合補助資料を別の列にし、どちらを根拠にしたかを明らかにします。
派遣事業分を整理して様式へ対応させる
資料が揃ったら、様式の各区分と会計資料の対応を作業表に記録します。区分が複数の会計科目にまたがる場合は、集計方法と確認者を残し、数値だけを残さないようにします。会計資料と様式の間に説明できない差異があれば、転記を続けず、資料の範囲や仕訳区分を確認します。
様式第12号の注意事項には、一定の記載について貸借対照表と損益計算書を添付して扱う方法も示されています。添付の可否や対象範囲は、現行様式と案内で確認し、前年の扱いだけで判断しないことが必要です。
検算と提出前確認を行う
作成者と検算者を分けて数値を照合する
作成者が入力した後は、別の担当者が対象事業所、対象期間、会計元資料、様式の区分を照合します。検算は合計欄だけを見る作業ではありません。主要な数値がどの資料のどの範囲から来たのか、派遣事業以外の数字が混ざっていないかも確認します。
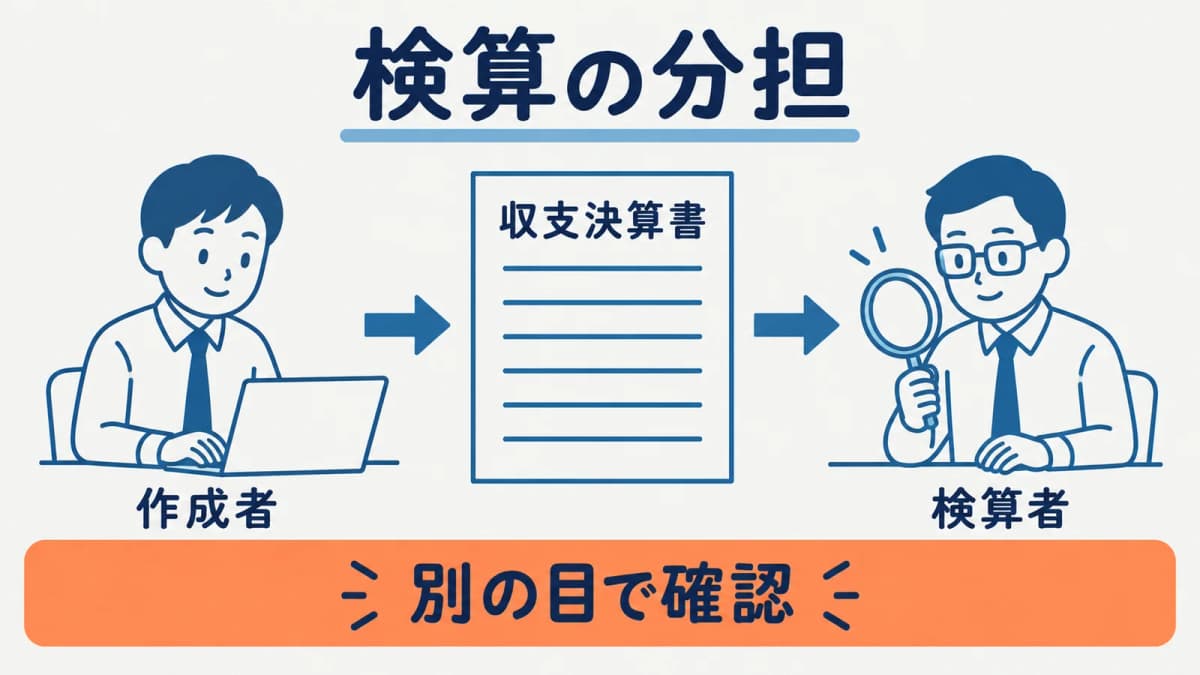
確認結果は「確認済み」だけで終えず、確認日、確認者、差異の有無、差異を解消した方法を残します。差戻しが発生した場合は、会計資料の更新なのか、様式への対応づけなのかを区別して記録すると、翌年度の改善点になります。
添付・提出単位・控えを現行案内で確認する
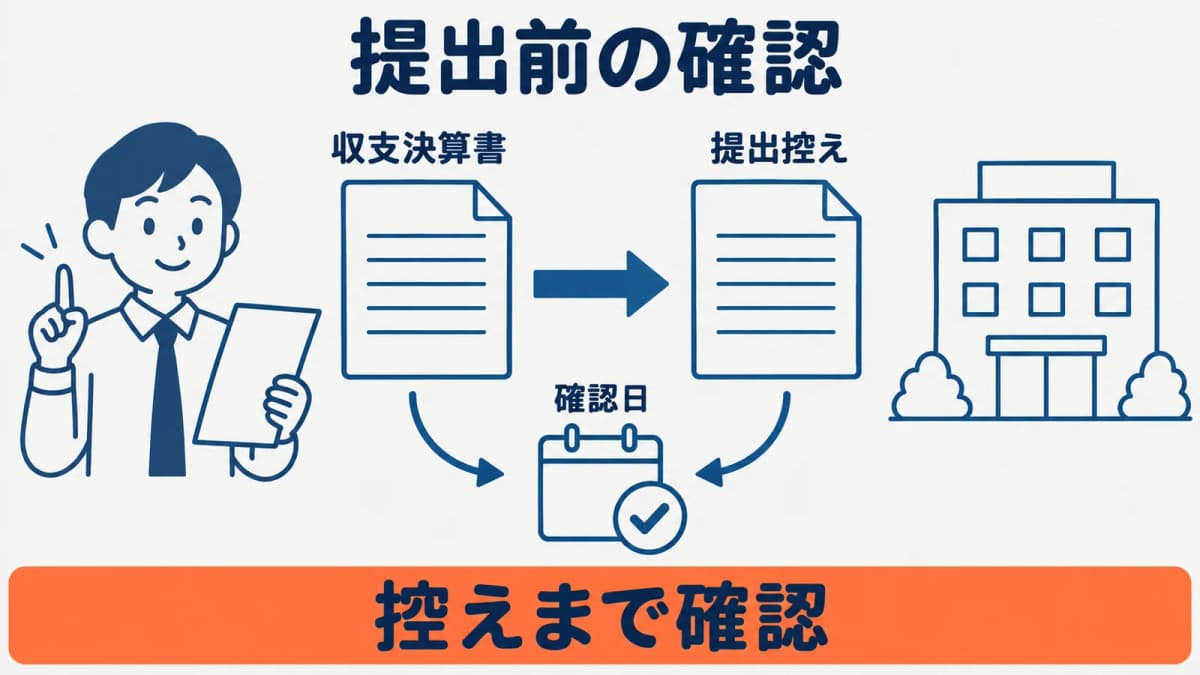
提出直前には、様式の版、添付の有無、提出単位、提出先、控えの保管方法を確認します。労働者派遣事業収支決算書は事業年度終了後3か月以内という管理が必要であり、事業報告書と混同しないようにします。電子的な提出方法や受付方法は変わる可能性があるため、作業時点の案内を確認してください。
派遣HUBの確認元データを年次締めに生かす
派遣先拠点・派遣契約データを照合補助に使う
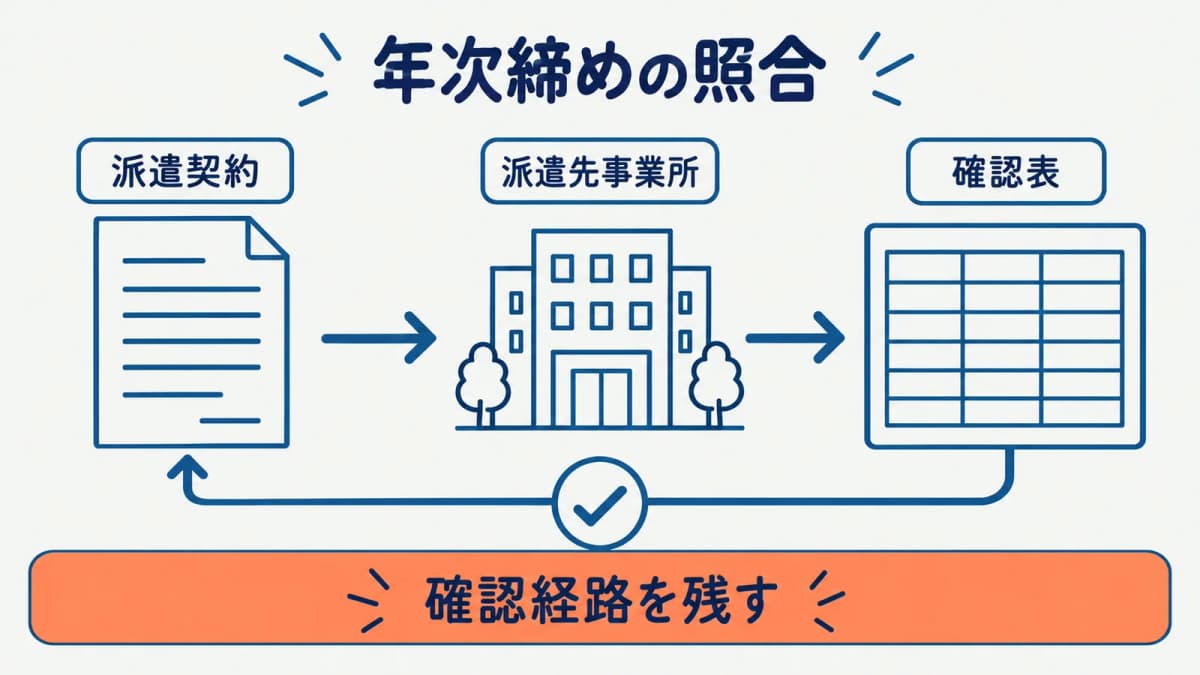
派遣HUBでは、派遣先事業所、派遣契約、アサイン、請求書に関係する確認元を参照できます。収支決算書の作成や法定書類の提出を自動で行うものではありませんが、対象期間の派遣契約を照合する補助として活用できます。
たとえば、会計資料に含まれる派遣事業分を確認するとき、派遣先事業所や派遣契約の一覧を参照し、対象範囲の説明を作業表に残します。会計資料の数字そのものは会計担当の確定資料で確認し、派遣HUBの情報と役割を混同しません。
提出履歴と次回事業年度の起点を社内管理表に残す
提出後は、提出日、提出先、控え、差戻しの有無、次回の準備開始日を社内管理表に残します。翌年度に担当が変わっても、どの資料をどう照合したかを確認できる状態にします。年次締めを一度きりの作業にせず、月次の記録を次の決算へつなげることが重要です。
会計資料の受領日と数値の確定日も分けて残すと、いつの時点の情報で作成したかが分かります。派遣先管理台帳や請求書を照合補助に使った場合は、対象期間と確認した範囲を作業表へ記録します。修正が必要になったときは、様式のどの欄を直したか、会計資料の更新によるものか、確認範囲の誤りによるものかを分けて記録します。
提出控えは、翌年度の転記用資料ではなく、確認経路を再現する資料として扱います。提出先から追加確認があった場合に備え、連絡を受けた日、回答担当、回答内容の確認者も残します。こうした履歴があれば、年次の準備を始める時点で未解決の課題を先に把握できます。
労働者派遣事業収支決算書に関するよくある質問
労働者派遣事業収支決算書は何号様式ですか
労働者派遣事業収支決算書は様式第12号です。事業報告書の様式第11号とは目的が異なるため、作業表と提出控えを分けて管理します。
事業報告書と同じ書類ですか
同じ書類ではありません。どちらも労働者派遣法第23条第1項に関係しますが、様式と確認元が異なります。期限、提出単位、必要な確認をそれぞれ現行の案内で確認してください。
貸借対照表と損益計算書を使えますか
現行の様式第12号の注意事項には、一定の記載について貸借対照表と損益計算書を添付して扱う方法が示されています。対象範囲や添付方法は必ず現行様式で確認し、社内の前年資料だけで決めないようにします。
派遣業務は「派遣HUB」でまとめてラクにできます
- 履歴書・職務経歴書・求人票から、AIが登録候補を作成(内容を確認・修正して登録)
- 派遣先・スタッフ・求人・派遣契約を1つの画面でまとめて管理
- 勤怠の承認から給与の一括計算、派遣先別の請求まで対応
- 派遣元・派遣先管理台帳と、事業所単位・個人単位の抵触日の管理まで
まとめ
収支決算書は、決算手続済みの会計資料、対象事業所、様式の対応関係を整理してから作成します。作成者と検算者を分け、添付・提出単位・控えまで確認することで、年次締めを説明できる手順にできます。
作成の途中で数値や対象範囲に疑義が出た場合は、様式への入力を先に進めず、会計担当と確認する資料を特定します。数値の修正、事業所の取り違え、添付の確認不足を同じ差戻しとして扱わず、原因ごとに再確認することが重要です。
年次の作業予定には、会計資料の確定待ち、検算、提出控えの確認という中間工程も置き、期限だけの管理にしないようにします。
作業表は、会計資料を受け取っただけでは完了にせず、対象事業所、様式との対応、検算、提出控えまでの状態を追います。各工程の担当者が次の確認先を把握できれば、年次業務の手戻りを抑えられます。
前年からの変更点がある場合は、様式、会計資料の区分、対象事業所のいずれに影響するかを確認します。作成手順と提出手順を分け、作成済みの書類を提出済みとして扱わないことも重要です。
最後に提出控えと作業表を照合し、未完了の確認がないことを確認します。
確認日と担当者も記録します。
関連する実務は、事業報告書の作成手順、変更届の進め方、許可更新の確認も参照してください。
出典: 労働者派遣法第23条第1項、厚生労働省「労働者派遣事業を適正に実施するために-許可・更新等手続マニュアル-」
年次報告に必要な派遣データ管理を相談する
まずはお気軽にご相談ください
派遣先・スタッフ管理から派遣契約・勤怠・給与、派遣業法の管理台帳までこれ1つで。
スタンダード 月額4,980円/ユーザー(税込)・ライト 2,980円/ユーザー(税込)。
関連記事
よく読まれている記事
- 1
派遣スタッフの有給休暇比例付与|継続勤務の確認手順【2026年版】
業界動向・トレンド2026年9月29日 - 2
2か月以内の雇用契約と社会保険|派遣元の加入判定手順【2026年版】
業界動向・トレンド2026年9月28日 - 3
派遣の割増賃金と派遣料金|給与計算と請求を分ける手順【2026年版】
業務効率化2026年9月27日 - 4
派遣スタッフの月額変更届|時給改定から随時改定まで【2026年版】
業界動向・トレンド2026年9月24日 - 5
派遣会社の年間提出物カレンダー|定例・随時手続きを整理【2026年版】
お役立ち情報2026年9月22日 - 6
派遣スタッフの最低賃金改定|派遣先地域の確認と反映手順【2026年版】
業界動向・トレンド2026年9月21日