関係派遣先派遣割合報告書|8割判定と様式第12号の2【2026年版】

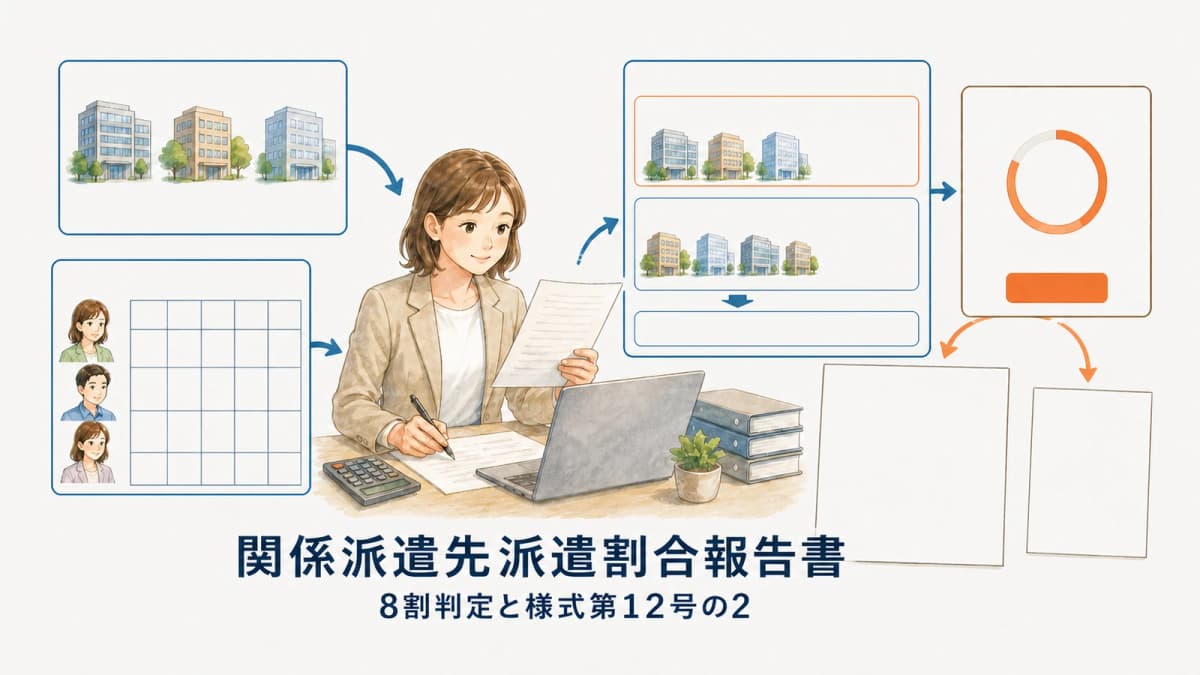
派遣元は事業年度ごとに関係派遣先への総労働時間を集計して派遣割合が8割以下かを確認し、毎事業年度経過後3月が経過する日までに様式第12号の2を提出します。判定に使うのは人数、契約件数、売上額ではなく、同じ事業年度における派遣就業の総労働時間です。
正しく報告するには、先に関係派遣先の範囲と対象期間を確定し、全派遣先の勤怠を同じ基準で集める必要があります。本記事では、関係派遣先マスタ、分子・分母、100分の80以下の判定、報告書、提出控えを一つの流れで整理します。事業報告書全般の作成方法は労働者派遣事業報告書の書き方と提出期限|様式・記載項目【2026年版】で確認してください。
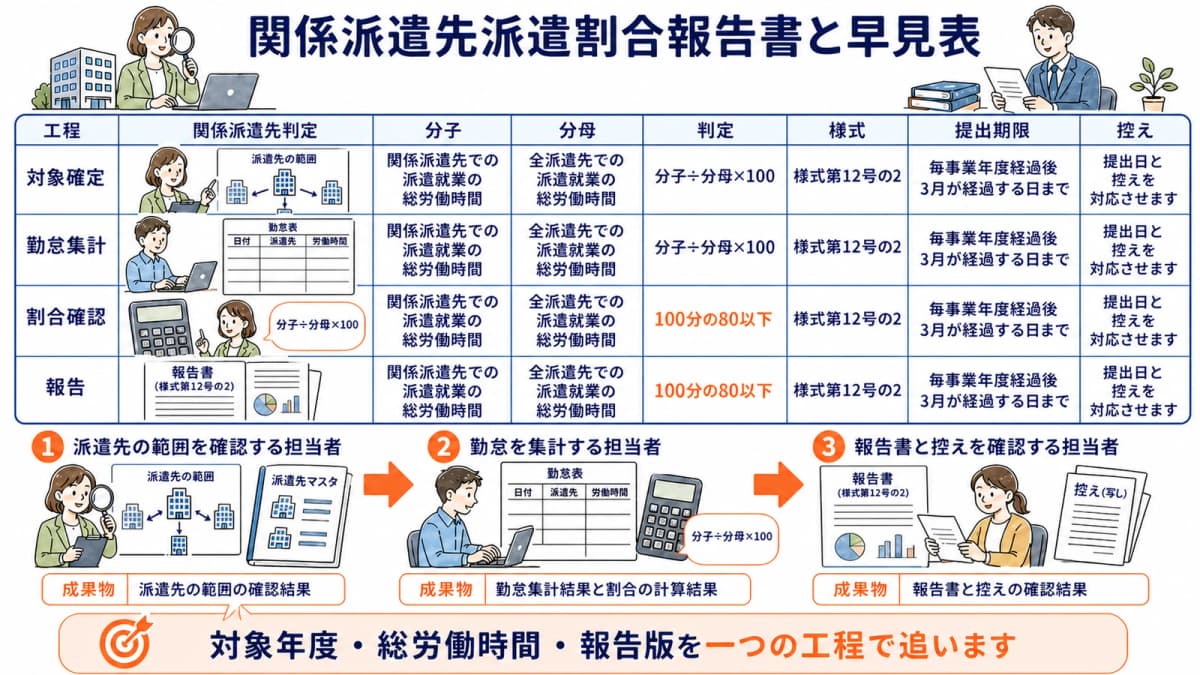
関係派遣先派遣割合報告書と早見表
関係派遣先と8割規制の定義
労働者派遣法第23条の2は、派遣元の経営を実質的に支配することが可能となる関係にある者など、厚生労働省令で定める者を関係派遣先としています。対象範囲を社名の印象や社内の呼称だけで決めず、判定時点の条文、施行規則、最新の業務取扱要領と各社の事実関係を照合します。本記事では、関係派遣先となる会社を独自に列挙しません。
労働者派遣法第23条の2により、一の事業年度における関係派遣先への派遣割合は、100分の80以下とする必要があります。したがって100分の80ちょうどは基準内ですが、この割合を超えれば基準を満たしません。この制限の判定と、同法第23条第3項に基づく厚生労働大臣への報告を混同せず、判定結果と提出記録を別項目で残します。
様式第12号の2の工程早見表
次の表は、派遣先マスタから様式第12号の2と控えまでを対応させる独自編集フレームです。法定の関係派遣先判定や提出を自動化するものではなく、担当者が確認した根拠と集計版を追跡するために使います。
| 工程 | 関係派遣先判定 | 分子 | 分母 | 判定 | 様式 | 提出期限 | 控え |
|---|---|---|---|---|---|---|---|
| 1. 対象確定 | 対象事業年度の範囲を確認 | 未集計 | 未集計 | 未判定 | 準備前 | 事業年度終了日から管理 | 判定根拠を保存 |
| 2. 勤怠集計 | 判定済みの派遣先を識別 | 関係派遣先での派遣就業の総労働時間 | 全派遣先での派遣就業の総労働時間 | 分子・分母を突合 | 作成前 | 期限までの工程を設定 | 集計版を保存 |
| 3. 割合確認 | 対象漏れ・重複を再確認 | 分母に含まれるか確認 | 全対象が含まれるか確認 | 分子÷分母×100 | 転記前 | 確認日を記録 | 確認版を保存 |
| 4. 報告 | 最終判定を固定 | 確定値 | 確定値 | 100分の80以下か確認 | 様式第12号の2 | 毎事業年度経過後3月が経過する日まで | 提出日と控えを保存 |
提出期限を単一の暦日として固定せず、自社の事業年度終了日を起点に管理します。様式第12号の2は、様式第11号の事業報告書や様式第12号の収支決算書とは別の報告書です。書類名と報告対象年度を照合してから作成します。
関係派遣先と総労働時間を確定する
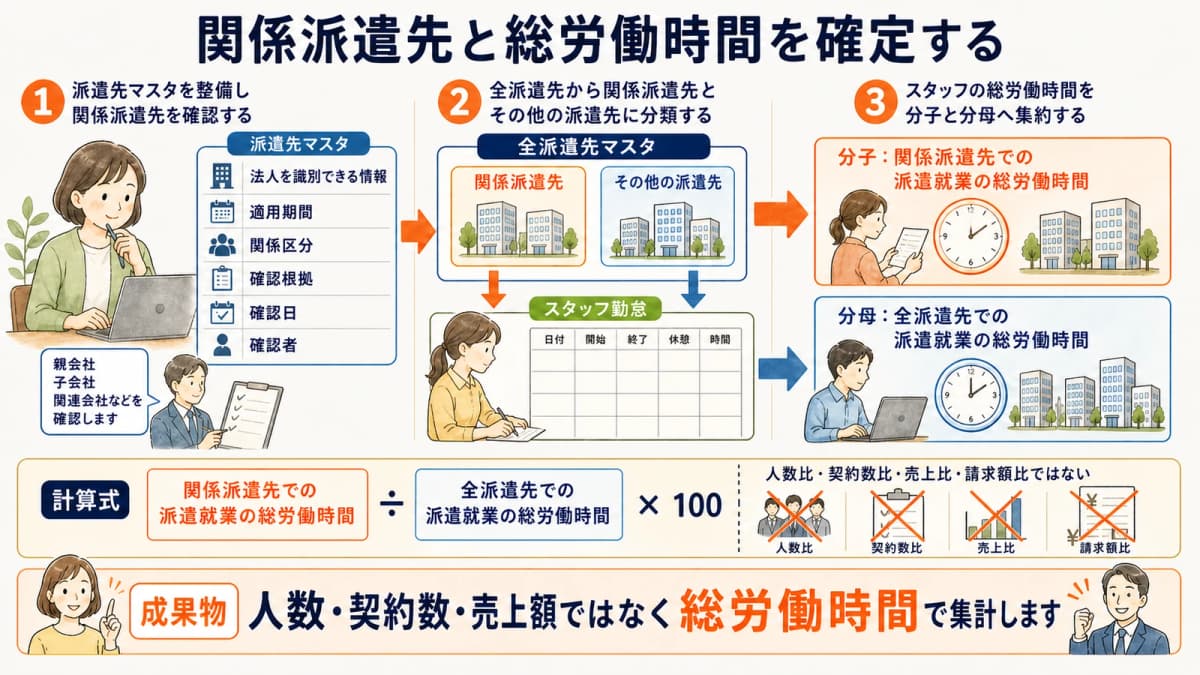
関係派遣先の範囲を確認する方法
まず対象事業年度に派遣就業があった全派遣先をマスタから抽出し、法人を識別できる情報、適用期間、関係区分、確認根拠、確認日、確認者をそろえます。表記が似ている別法人や、同じ法人の支店・事業所を重複計上しないよう、契約上の派遣先とマスタ上の法人を対応させます。
次に、各社が関係派遣先に当たるかを最新の法令と業務取扱要領に照らして確認します。グループ内で使う「親会社」「関連会社」といった呼称だけで法定範囲を断定せず、確認に使った資料と事実関係を判定結果へ関連付けます。組織再編や関係性の変更があった場合は、現在の区分で過去年度を一括上書きせず、対象期間に対応する判定版を残してください。
離職者を離職前の事業者へ派遣する場合の制限は別論点です。離職後1年以内の派遣禁止とグループ企業派遣8割規制【2026年版】を参照し、今回の関係派遣先割合の時間集計へ混在させないようにします。
分子・分母へ使う労働時間の集計
分子は、一の事業年度に、派遣元が雇用する派遣労働者が関係派遣先で派遣就業した総労働時間です。分母は、同じ事業年度に、派遣元が雇用する派遣労働者が全派遣先で派遣就業した総労働時間です。分子は分母の内数となり、対象年度と時間の集計基準をそろえます。
計算式は「関係派遣先での派遣就業の総労働時間 ÷ 全派遣先での派遣就業の総労働時間 × 100」です。人数比、契約数比、売上比、請求額比、粗利率ではありません。請求書の時間をそのまま法定集計値とみなさず、スタッフの勤怠から派遣就業の総労働時間を集計し、契約・派遣先マスタと突合します。請求と採算の管理は派遣の請求業務を効率化する方法|派遣先別請求書とマージン自動算出【2026年版】へ分けます。
控除対象、端数処理、分母がゼロとなる場合など、一次資料だけでは確定できない詳細を社内ルールで補いません。報告対象年度に適用される最新の公的資料と様式の記載要領を確認し、採用した処理と根拠を集計版へ残します。
派遣割合を報告する3ステップ
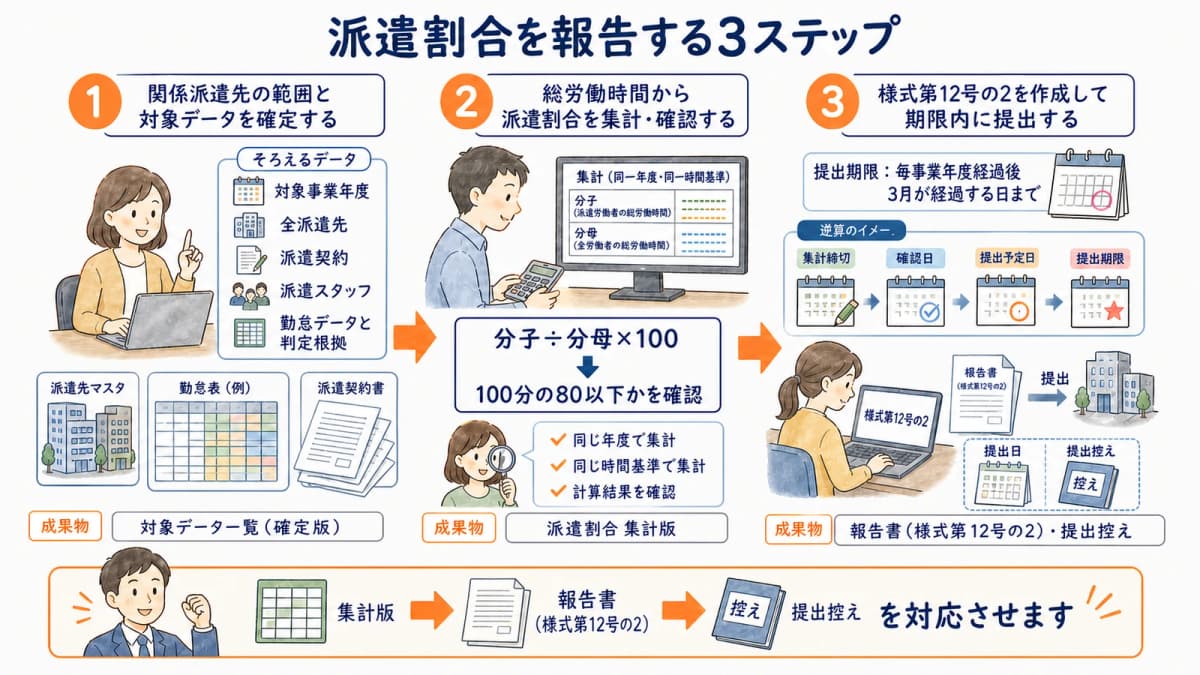
ステップ1 関係派遣先の範囲と対象データを確定する
関係派遣先マスタと対象期間を確定するところから始めます。対象事業年度、全派遣先、派遣契約、派遣スタッフ、勤怠データを一覧化し、派遣先法人を共通キーで対応させます。派遣先名の全角・半角、略称、支店名などをそろえ、同一法人の重複と別法人の誤統合を取り除きます。
関係派遣先の判定欄には、対象・対象外だけでなく、判定日、確認者、参照資料、適用期間を記録します。対象年度の途中で派遣先との関係や法人情報が変わった場合は、その時点の事実関係と最新の公的資料を確認し、集計への反映方法を決めます。範囲に疑義があれば推測で確定せず、所管窓口や専門家へ確認できる状態にします。
ステップ2 総労働時間から派遣割合を集計・確認する
勤怠から分子・分母を集計して8割判定します。スタッフ別・派遣先別・就業日別の勤怠を対象年度で切り出し、全派遣先の派遣就業時間を分母へ、うち関係派遣先分を分子へ集計します。関係派遣先分が分母にも含まれていること、対象外期間や重複行が混じっていないことを確認します。
集計後は、分子、分母、計算式、算出割合、判定結果、確認日を一つの版として固定します。割合は100分の80以下かで判定し、100分の80ちょうどを超過扱いにしません。逆に表示桁だけを見て基準以下と判断せず、判定に用いる精度や端数処理は最新の公的資料で確認します。一般的な稼働率や粗利率とは目的が違うため、派遣会社のKPI管理|稼働率・粗利率・充足率を見える化する【2026年版】の管理表と列を分けます。
ステップ3 様式第12号の2を作成して期限内に提出する
様式第12号の2、提出日、控えを報告版へ保存します。確定した対象事業年度、関係派遣先、分子・分母、算出割合を最新の様式と記載要領に照らして転記し、集計版と報告書の値を別担当者または確認工程で突合します。様式番号が「第12号の2」であることも提出前に確認してください。
労働者派遣法施行規則第17条の2による提出期限は、毎事業年度経過後3月が経過する日までです。自社の事業年度終了日を登録し、集計締切、確認日、提出予定日を期限から逆算します。提出方法や提出先の具体的な運用は、その年度の公的案内を確認し、厚生労働大臣への報告が完了した日、提出した版、受付を確認できる控えを対応させます。
手集計と勤怠連動管理を比較する
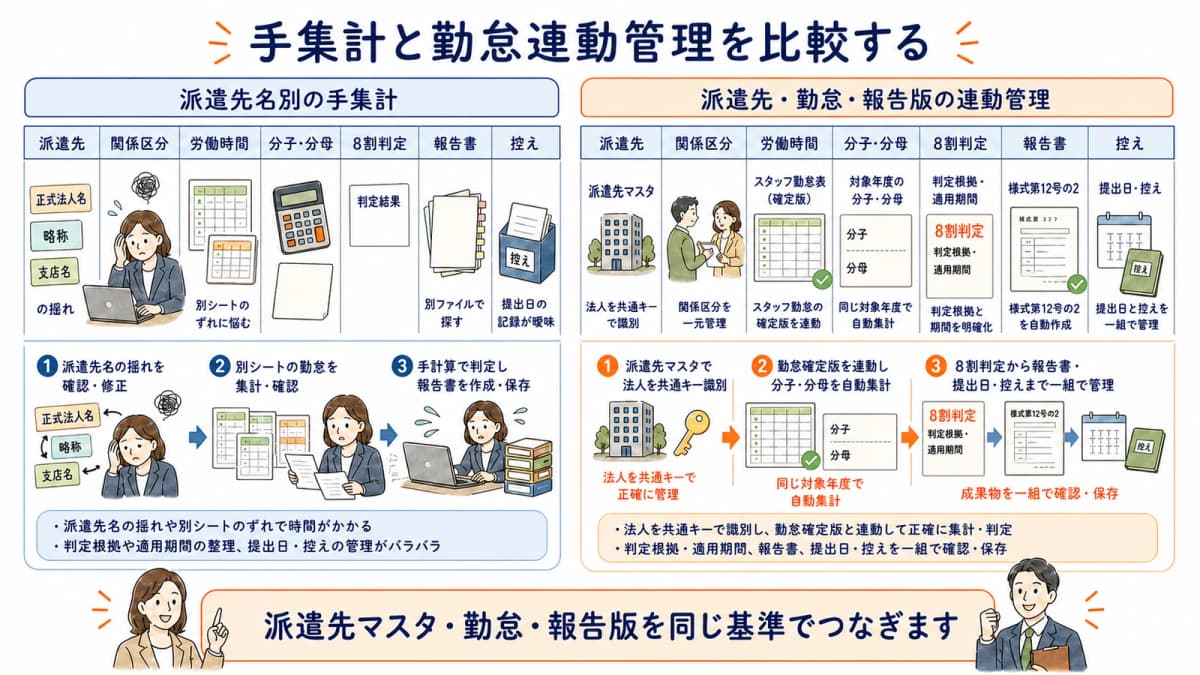
派遣先名の揺れと時間集計で起きる誤差
表計算へ派遣先名別に時間を転記すると、正式法人名、略称、支店名の違いで同じ派遣先が複数行に分かれます。反対に、似た名称の別法人を一社にまとめると、関係派遣先の区分と分子が変わります。勤怠修正後に集計表だけを直さなければ、分母と給与・請求に使った時間の版も一致しません。
さらに、年度をまたぐ契約の全時間を一方の年度へ入れる、分子だけを更新する、売上集計から時間を逆算するといった処理は、法定の総労働時間比率を再現できなくする原因になります。派遣会社の法定三帳簿(労働者名簿・賃金台帳・出勤簿)と派遣元管理台帳の関係【2026年版】も参照し、勤怠原票と割合報告の集計版は目的を分けたうえで対応関係を残します。
| 比較項目 | 派遣先名別の手集計 | 派遣先・勤怠・報告版の連動管理 |
|---|---|---|
| 派遣先 | 表記ごとに別行となりやすい | 法人を共通キーで識別 |
| 関係区分 | 集計表へ都度入力 | 判定根拠・適用期間と関連付け |
| 労働時間 | 転記時点の値 | スタッフ勤怠の確定版から集計 |
| 分子・分母 | 別シートでずれやすい | 同じ対象年度・時間基準で保持 |
| 8割判定 | 計算式と端数が属人化 | 式・精度・確認者を版に記録 |
| 報告書 | 集計表との対応が不明 | 様式第12号の2を集計版へ関連付け |
| 控え | フォルダを個別検索 | 提出日・報告版・控えを一組で保存 |
派遣HUBの派遣先・勤怠・報告版へ対応させる方法
派遣HUBでは、派遣先管理とスタッフの勤怠を使い、カスタム項目と監査ログで確認項目や変更履歴を管理できます。派遣先マスタに関係区分、根拠、適用期間、確認者を持たせ、スタッフ勤怠を派遣先へ関連付ければ、「派遣先マスタ→関係区分→スタッフ勤怠→分子・分母→8割判定→様式第12号の2」という項目対応を作れます。
ただし、派遣HUBが法定の関係派遣先を自動判定したり、割合報告書を自動作成・提出したりするという意味ではありません。担当者が最新の法令・業務取扱要領で確認した結果と、確定した勤怠集計、報告版、提出控えを追跡するための管理例です。関係区分や勤怠の修正時は監査ログで変更を確認し、提出済みの版を上書きせず次の報告版へ反映します。
よくある質問
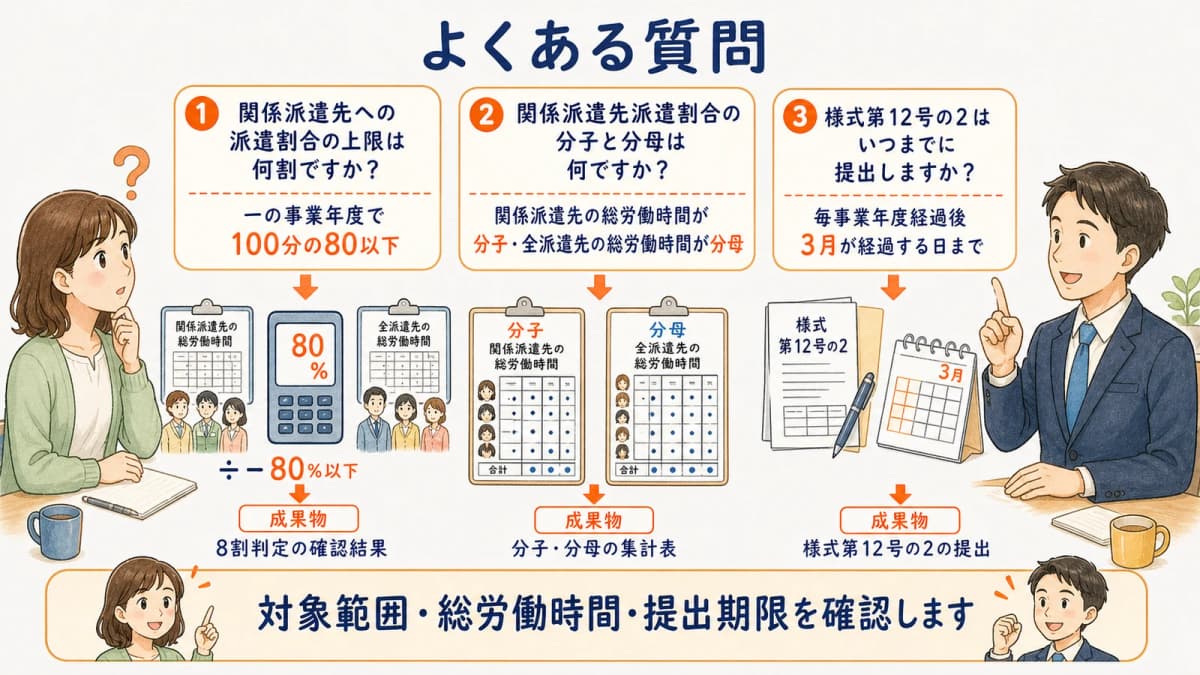
関係派遣先への派遣割合の上限は何割ですか?
労働者派遣法第23条の2により、一の事業年度における関係派遣先への派遣割合は100分の80以下とします。判定時は同条と最新の業務取扱要領で対象範囲を確認します。
関係派遣先派遣割合の分子と分母は何ですか?
関係派遣先で派遣就業した総労働時間を分子、全派遣先で派遣就業した総労働時間を分母として集計します。控除対象などの詳細は最新の公的資料で確認します。
様式第12号の2はいつまでに提出しますか?
派遣元は毎事業年度経過後3月が経過する日までに、関係派遣先への派遣割合を様式第12号の2で厚生労働大臣へ報告します。
まとめ
関係派遣先派遣割合報告書では、まず対象事業年度の全派遣先を洗い出し、最新の法令・業務取扱要領と事実関係から関係派遣先の範囲を確定します。関係派遣先で派遣就業した総労働時間を分子、全派遣先で派遣就業した総労働時間を分母として同じ基準で集計し、分子÷分母×100が100分の80以下かを確認します。
確定した集計値は様式第12号の2へ対応させ、毎事業年度経過後3月が経過する日までに厚生労働大臣へ報告します。派遣先マスタ、関係区分、スタッフ勤怠、分子・分母、判定結果、報告版、提出日、控えを関連付ければ、翌年度も根拠と変更点をたどれます。事業報告書一般や請求・KPIとは管理目的を分けてください。
出典: e-Gov法令検索「労働者派遣事業の適正な運営の確保及び派遣労働者の保護等に関する法律」(第23条第3項、第23条の2)、「労働者派遣事業の適正な運営の確保及び派遣労働者の保護等に関する法律施行規則」(第17条の2)。
関係派遣先割合の報告準備を効率化
派遣HUBの派遣先・勤怠・報告版の連携例を基に、関係派遣先割合の勤怠集計・報告項目表を無料相談で受け取れます。提出控えの管理も整理できます。
関連記事
導入のご相談を承ります
求職者・クライアント管理、法定帳簿の自動生成、事業報告書の出力までこれ1つで。
月額2,980円〜/名(6名以上・税込)。