
派遣スタッフの住民税特別徴収|給与支払報告から退職時まで【2026年版】
入力は、AIエージェントに。面談と開拓に、もっと時間を。
履歴書・職務経歴書・求人票から、AIが必要な情報を読み取り、登録をサポート。
 派遣HUB
派遣スタッフの住民税特別徴収|給与支払報告から退職時まで【2026年版】
派遣スタッフの住民税特別徴収は、給与支払報告、税額通知、毎月の給与控除・納付、異動時の確認を年間でつなげて管理します。派遣先が変わることと給与支払者としての処理が変わることは別なので、派遣契約の終了だけで異動を決めないことが重要です。自治体ごとの案内や様式も確認しながら、住所、税額通知、給与設定、届出の記録を整えます。
住民税特別徴収を年間業務として捉える
給与支払報告と特別徴収の定義
給与支払報告は、給与支払者が必要な情報を市町村へ提出する手続です。地方税法第317条の6第1項では、前年中に給与の支払をした者が、1月1日現在の住所地の市町村へ、1月31日までに給与支払報告書を提出することを定めています。年明けだけの作業にせず、住所情報と給与支払者情報を日常的に確認できる状態にしておきます。
特別徴収は、給与から個人住民税を徴収し、納入する仕組みです。派遣元が給与を支払う立場である場合、派遣先の変更が起きても、給与支払者としての手続と給与設定を別に確認します。
報告・通知・給与・異動の早見表
年間の流れは、給与支払報告、自治体からの税額通知、給与控除・納付、異動時の確認に分けます。地方税法第321条の4第1項・第2項は、特別徴収義務者の指定と税額通知に関する仕組みを定めており、通知を受けたらスタッフと給与設定の対応関係を確認します。
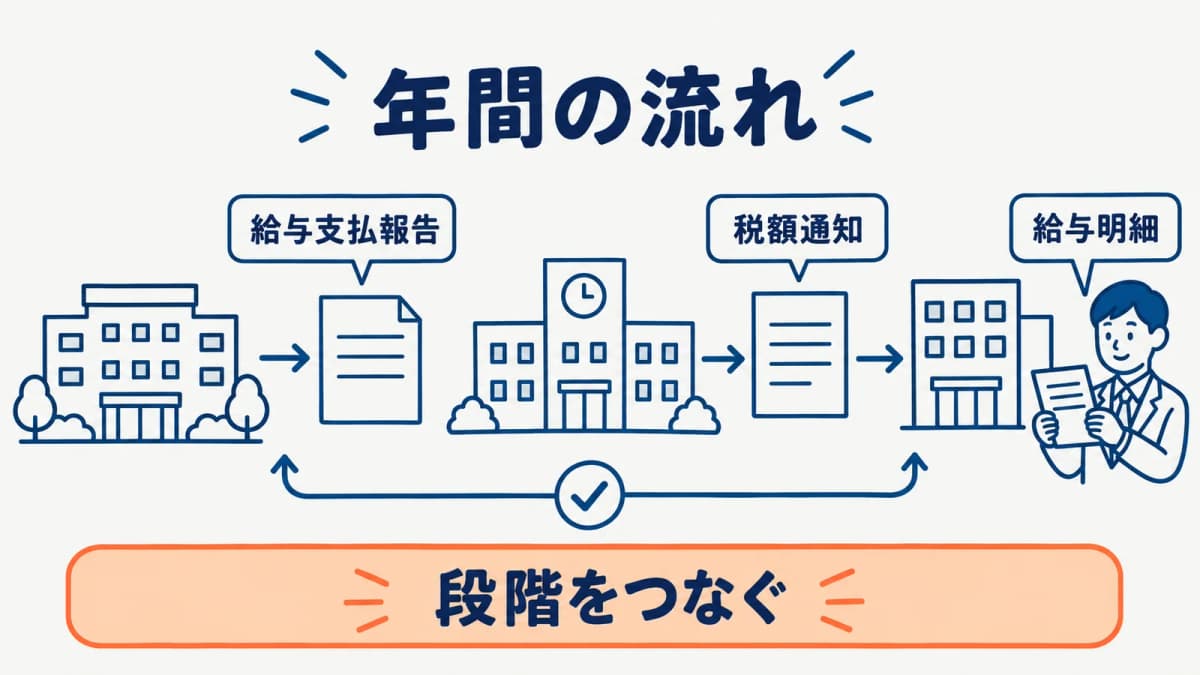
早見表には、スタッフ名だけでなく、1月1日時点の住所、提出先自治体、通知受領日、給与設定、確認者を置きます。住所変更や氏名変更があった場合は、いつの情報に基づくかを明確にし、前の情報を上書きして経緯が消えないようにします。
給与支払報告から通知受領までを管理する
スタッフの住所情報と提出先を確認する
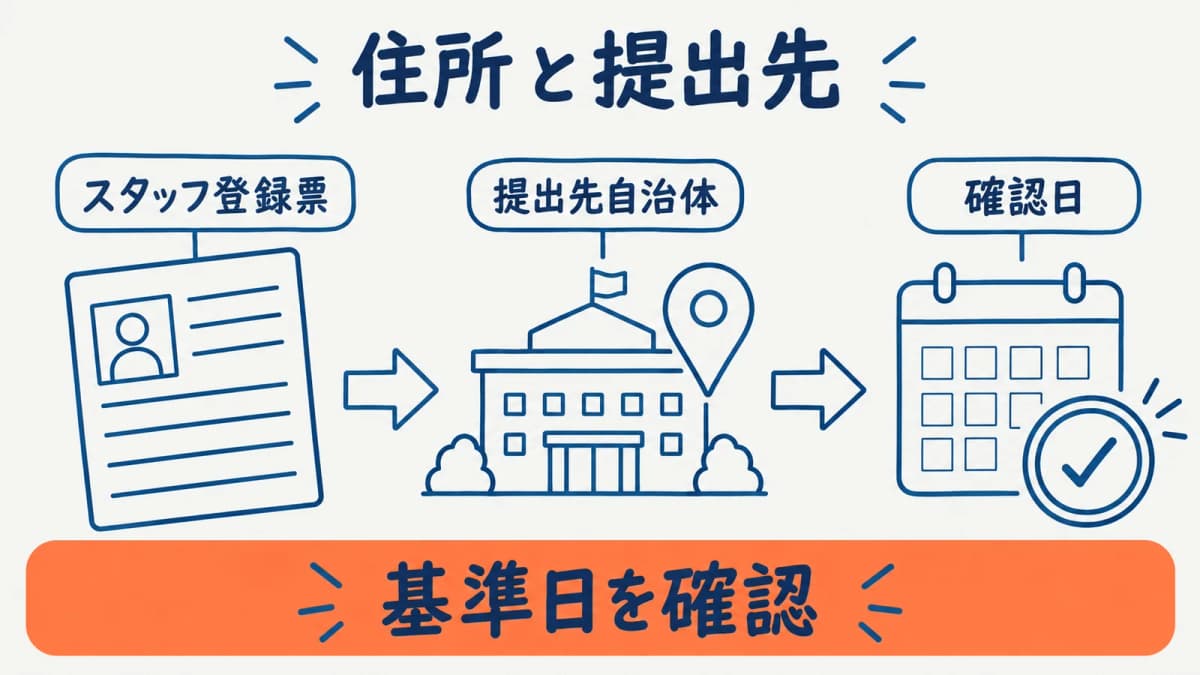
給与支払報告を準備する際は、対象者の住所情報と提出先を確認します。派遣先事業所の所在地ではなく、法令上の基準日である1月1日現在の住所地を起点にする点が重要です。スタッフ登録票の住所と、本人から届いた変更情報を照合し、未確認の案件を残さないようにします。
住所情報には個人情報が含まれるため、確認担当、確認日、変更の根拠を必要な範囲で管理します。派遣先窓口に共有する情報と、給与処理に必要な情報を同じ管理表に無制限に置かないことも大切です。
税額通知をスタッフ・給与設定へ対応させる
税額通知を受け取ったら、通知上のスタッフと給与設定を対応させ、控除開始月・税額変更を確認します。地方税法第321条の5第1項は、原則として6月から翌年5月までの給与支払の際に月割額を徴収し、翌月10日までに納入する仕組みを定めています。社内では、通知の受領、給与設定、納付確認を別の完了項目にします。
通知の内容を給与システムへ設定した後は、給与明細と納付の対象月を照合します。入力担当と確認担当を分けるか、少なくとも通知番号や対象月を二人で確認する工程を置くと、税額の取り違えを防ぎやすくなります。
毎月処理と退職時分岐をつなぐ
控除・納付・税額変更を月次で照合する
月次では、給与明細の控除額、納付額、税額変更通知、未控除の理由を照合します。スタッフの就業先が変わる場合でも、派遣契約の変更情報と住民税の控除設定を別々に確認します。派遣先の変更を理由に給与設定を停止していないか、給与支払者としての情報が継続しているかを確認します。
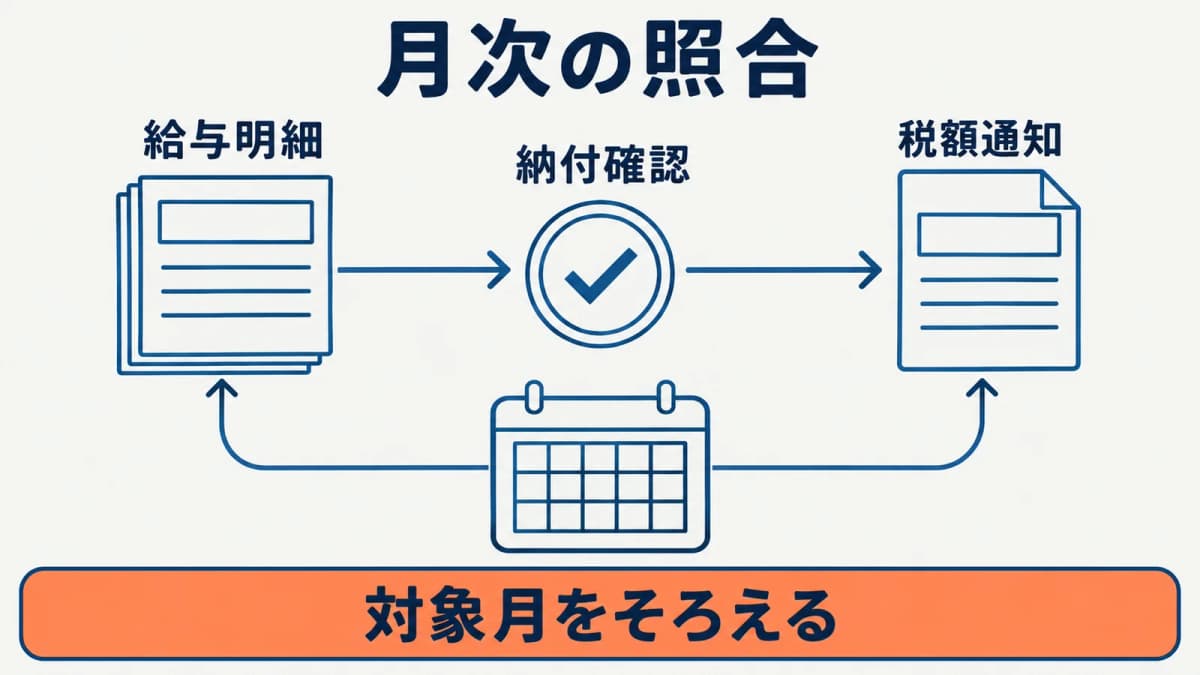
税額に変更があったときは、通知の受領日、反映対象月、給与担当の確認日を残します。差額調整が必要な場合は、自治体の案内と社内の給与運用を確認し、スタッフに説明する情報も整理します。
派遣契約終了と雇用終了を分けて異動を判断する
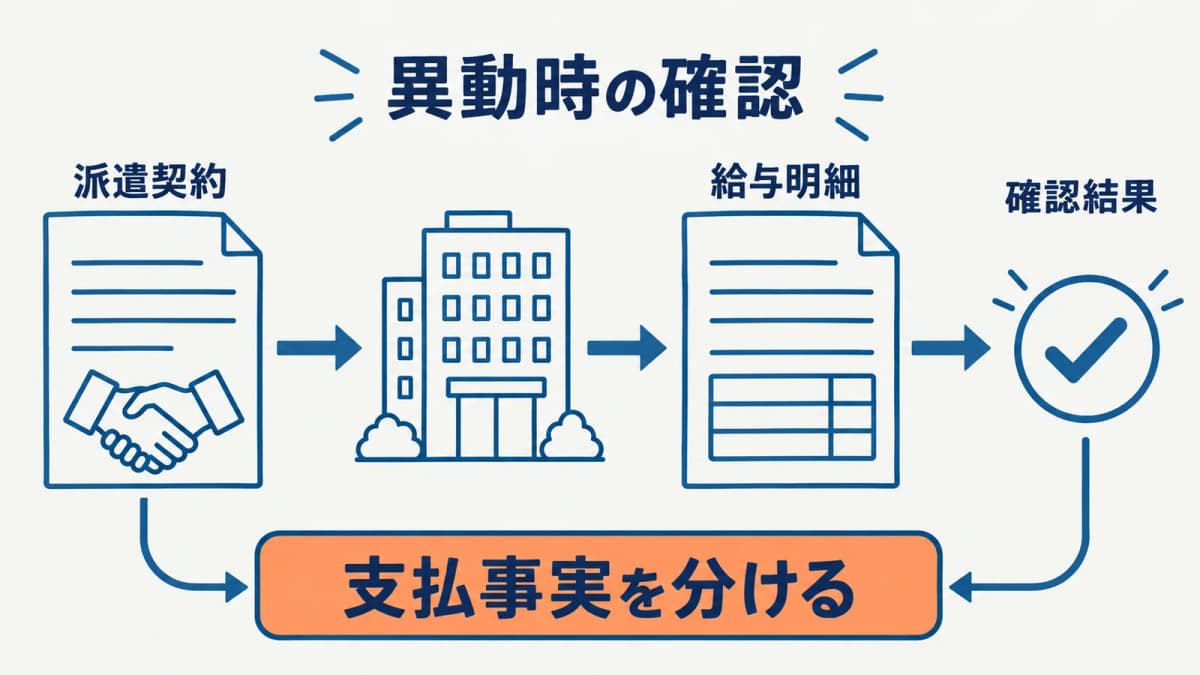
派遣契約が終了しても、派遣元からの給与支払が直ちになくなるとは限りません。地方税法第321条の5第2項・第3項では、納税義務者が給与支払者から「給与の支払を受けないこととなつた」場合の取扱いを定めています。異動時は、派遣契約の終了日だけで結論を出さず、給与支払者としての支払事実と今後の支払見込みを確認します。
社内の異動確認表には、派遣契約の終了、給与の支払の最終日、給与の支払を受けないこととなつた日、自治体への確認・届出の状況を分けて記録します。本人への案内や自治体への届出は、事実確認と現行の手続案内を踏まえて行います。
派遣HUBの給与情報と税務管理表をつなぐ
派遣先・派遣契約・給与情報を確認元として参照する
派遣HUBでは、派遣先事業所、派遣契約、アサイン、勤怠実績、給与計算に必要な確認元を参照できます。住民税の電子申告、税額の自動判定、自治体への納付を行うものではありません。派遣契約の変更と給与処理の確認が必要なスタッフを、社内の税務管理表へ引き渡す入口として使います。
たとえば、派遣契約終了の予定があるスタッフを確認し、給与支払の最終予定や税額通知の有無を税務管理表で別途確認します。派遣先の変更履歴を見ながらも、住民税の結論は給与支払者としての事実と自治体の案内で確認します。
住所・税額通知・自治体確認を税務管理表に残す
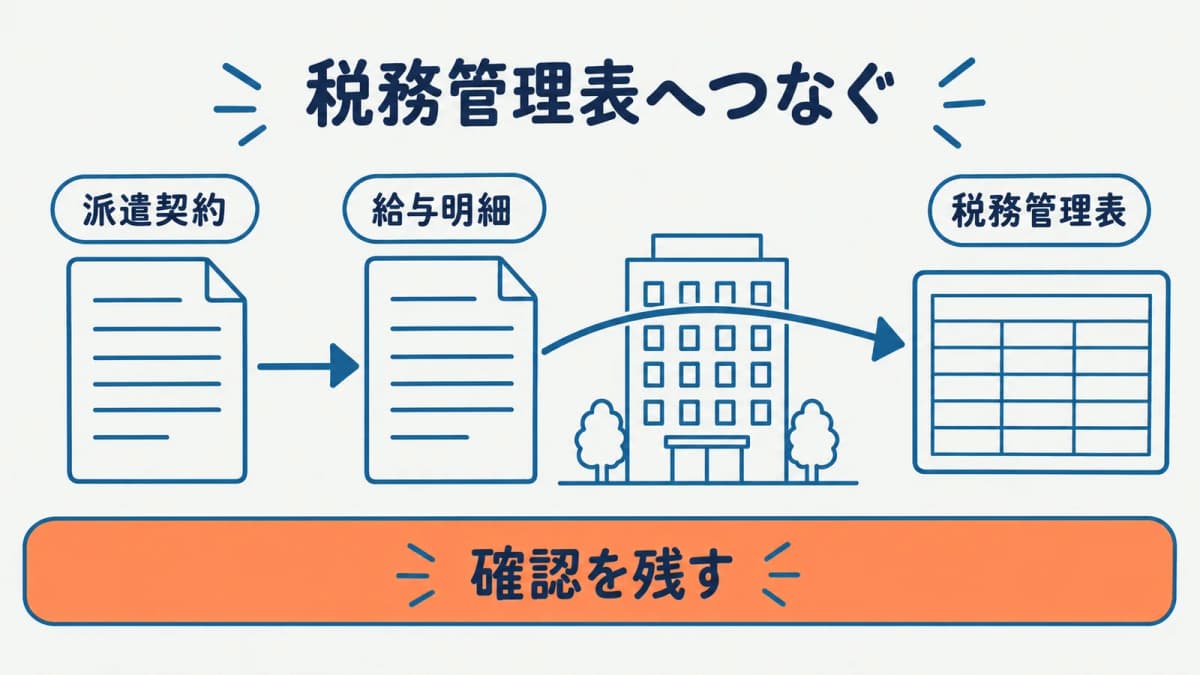
税務管理表には、住所確認日、給与支払報告の提出先、通知受領日、給与反映日、異動時の確認結果を残します。個人情報の取扱範囲を定め、派遣先との情報共有と給与処理の情報を必要な範囲で分けることで、確認作業を安全に進められます。
年末から翌年の通知受領までの間に住所変更や給与支払者に関する変更があった場合は、いつの基準日で何を確認したかを明記します。スタッフからの申出、社内で確認した資料、自治体へ確認した事項を別の記録に残し、口頭の連絡だけで給与設定を変えないようにします。納付の確認では、対象月と納付先を給与明細の控除情報と照合し、未処理や差額の理由を管理表に残します。
異動に関する書類は、提出の有無だけで完了とせず、控え、提出日、自治体からの連絡、給与設定の変更を確認します。派遣先窓口との連絡が必要な場合も、住民税の詳細を共有しすぎないよう、必要な事実と担当範囲を分けます。
派遣スタッフの住民税特別徴収に関するよくある質問
派遣先が変わると住民税の手続も変わりますか
派遣先の変更だけで特別徴収の結論は決まりません。給与支払者としての状況、給与控除の設定、自治体の通知を確認し、派遣契約の変更とは別に管理します。
派遣契約の終了は住民税上の退職ですか
派遣契約の終了だけで判断しません。「給与の支払を受けないこととなつた」かを給与支払者としての事実で確認し、必要な手続を自治体の案内に照らして進めます。
自治体ごとに手続方法は同じですか
法令上の基本的な仕組みは共通しますが、提出方法や様式の案内は自治体ごとに確認が必要です。提出・異動の際には、対象自治体の現行案内を確認してください。
派遣業務は「派遣HUB」でまとめてラクにできます
- 履歴書・職務経歴書・求人票から、AIが登録候補を作成(内容を確認・修正して登録)
- 派遣先・スタッフ・求人・派遣契約を1つの画面でまとめて管理
- 勤怠の承認から給与の一括計算、派遣先別の請求まで対応
- 派遣元・派遣先管理台帳と、事業所単位・個人単位の抵触日の管理まで
まとめ
住民税特別徴収は、給与支払報告、税額通知、月次控除、異動時確認を年間でつなげて管理します。派遣契約の終了と給与支払の事実を分け、住所・通知・給与設定・届出の証跡を残すことが、誤処理の防止につながります。
年次と月次の担当が異なる場合は、通知受領時と異動発生時の引継ぎ条件を先に決めます。スタッフの住所、給与支払、自治体確認の記録を時系列で見られるようにすれば、確認が必要な案件を適切に拾えます。
変更が起きたときは、対象月、確認者、給与設定への反映状況を一件ずつ確認し、未完了のまま翌月の処理へ進まないことが重要です。
月次の締めでは、控除の設定、納付の確認、異動時の確認を別の項目として残します。通知の受領だけで終了とせず、給与と納付の対象月まで確認することで、年間の処理をつなげられます。
関連する実務は、派遣業務の基本運用、年末調整の進め方、退職・契約終了の手続、給与計算の運用も参照してください。
出典: 地方税法第317条の6第1項、第321条の4第1項・第2項、第321条の5第1項・第2項・第3項
スタッフ情報と給与処理の一元化を相談する
まずはお気軽にご相談ください
派遣先・スタッフ管理から派遣契約・勤怠・給与、派遣業法の管理台帳までこれ1つで。
スタンダード 月額4,980円/ユーザー(税込)・ライト 2,980円/ユーザー(税込)。
関連記事
よく読まれている記事
- 1
派遣スタッフの有給休暇比例付与|継続勤務の確認手順【2026年版】
業界動向・トレンド2026年9月29日 - 2
2か月以内の雇用契約と社会保険|派遣元の加入判定手順【2026年版】
業界動向・トレンド2026年9月28日 - 3
派遣の割増賃金と派遣料金|給与計算と請求を分ける手順【2026年版】
業務効率化2026年9月27日 - 4
派遣スタッフの月額変更届|時給改定から随時改定まで【2026年版】
業界動向・トレンド2026年9月24日 - 5
派遣会社の年間提出物カレンダー|定例・随時手続きを整理【2026年版】
お役立ち情報2026年9月22日 - 6
派遣スタッフの最低賃金改定|派遣先地域の確認と反映手順【2026年版】
業界動向・トレンド2026年9月21日